Guía · México
Cómo validar un CFDI recibido ante el SAT, paso a paso
Validar un CFDI recibido es comprobar en el verificador del SAT que el folio fiscal existe, que lo certificó el SAT y que sigue vigente, y revisar después en el XML que venga a tu RFC, con tu régimen y el uso correcto, y que tu proveedor no esté en la lista 69-B.
- Escrito por
- Adrián Martín Toro, fundador de Nexito y consultor SAP
- Publicado el
- Actualizado el
Esta guía te lleva paso a paso, con los portales oficiales del SAT y lo que cada uno revisa y no revisa.
Datos de esta guía. Normas y portales consultados entre el 30 de septiembre y el 1 de octubre de 2026: Código Fiscal de la Federación (última reforma DOF 09-04-2026), Resolución Miscelánea Fiscal para 2026 y su primera modificación (DOF 09-07-2026). Si cambia una regla, la actualizamos con la fecha.
La respuesta corta: qué es validar un CFDI
Un CFDI vale como comprobante cuando cumple tres cosas, y cada una se comprueba en un sitio distinto:
- Existe y está vigente en el SAT. Tu proveedor lo timbró (el SAT o un PAC le asignó el folio fiscal y el sello del SAT) y nadie lo ha cancelado. Se comprueba en el verificador de CFDI del SAT.
- Sus datos son los correctos para ti. Tu RFC, tu nombre, tu código postal, tu régimen fiscal, el uso del CFDI, el método y la forma de pago. Se comprueban en el XML, contra tu constancia de situación fiscal y contra lo que compraste.
- El emisor no está señalado por el SAT. Que tu proveedor no esté en la lista 69-B ni en la de comprobantes falsos. Se comprueba en las listas que publica el SAT.
El verificador sólo cubre la primera. Lo dice el propio Código Fiscal: la consulta sirve para saber si el folio fue autorizado al emisor y si su certificado de sello estaba vigente al emitirlo (artículo 29). No te dice si el gasto es deducible ni si la operación fue real.
Qué comprobar y dónde
| Qué comprobar | Dónde | Qué necesitas | Cuándo |
|---|---|---|---|
| Que el CFDI existe y fue certificado por el SAT | Verificador de CFDI del SAT | Folio fiscal (UUID), RFC emisor, RFC receptor | Al recibirlo |
| Que está vigente y no tiene una cancelación en proceso | Verificador de CFDI del SAT | Lo mismo | Al recibirlo, antes de pagar y al cierre de mes |
| Tu RFC, tu nombre, tu código postal y tu régimen fiscal | El XML, contra tu constancia de situación fiscal | El XML | Al recibirlo |
| El uso del CFDI | El XML, contra el gasto real | El XML | Al recibirlo |
| PUE o PPD, y la forma de pago | El XML, contra cómo vas a pagar | El XML | Al recibirlo |
| Que tengas el complemento de pago de cada PPD | Tu correo o la consulta de facturas recibidas del SAT | El folio de la factura | Cada mes, después de pagar |
| Que tu proveedor no esté en la lista 69-B | Datos Abiertos del SAT | El RFC del emisor | Al darlo de alta y cada vez que se actualice la lista |
| Que tu proveedor no esté en la lista de comprobantes falsos | Portal del SAT y Diario Oficial de la Federación | El RFC del emisor | Cuando se publique |
| La Carta Porte, si es un flete | El XML | El XML | Al recibirlo |
| Que la fecha corresponda al ejercicio en que deduces | El XML | La fecha de expedición | Al cierre del ejercicio |
Antes de empezar: lo que necesitas
- El XML, no sólo el PDF. El PDF es la representación impresa: según el Código Fiscal, «únicamente presume la existencia» del CFDI. Lo que vale, lo que guardas y lo que revisas es el XML. Si tu proveedor sólo te mandó el PDF, pídele el XML.
- Cuatro datos de la factura: el folio fiscal (UUID: 36 caracteres en grupos de 8-4-4-4-12), el RFC del emisor, el RFC del receptor (el tuyo) y el total. Están en el XML y en el PDF.
- El código QR del PDF, si lo tienes a mano: abre el verificador con los datos ya puestos.
- Tu constancia de situación fiscal, para comparar tu nombre, tu código postal y tu régimen.
Ejemplo que usamos en la guía (datos inventados): Empaques y Cartones Xocomilpa, S.A. de C.V., RFC ECX110314CE2, factura a Distribuidora Cantolinda del Bajío, S.A. de C.V., RFC DCB080415AA3, 2,400 cajas de cartón por $52,200.00 con IVA, método de pago PPD, forma de pago 99 «Por definir», uso del CFDI G01 «Adquisición de mercancías», folio fiscal BA24BF0D-AC2C-4329-B82E-EF6AE775109D. Como no existe, el SAT responde «No encontrado»: te sirve para ver ese resultado.
Paso a paso en el verificador de CFDI del SAT
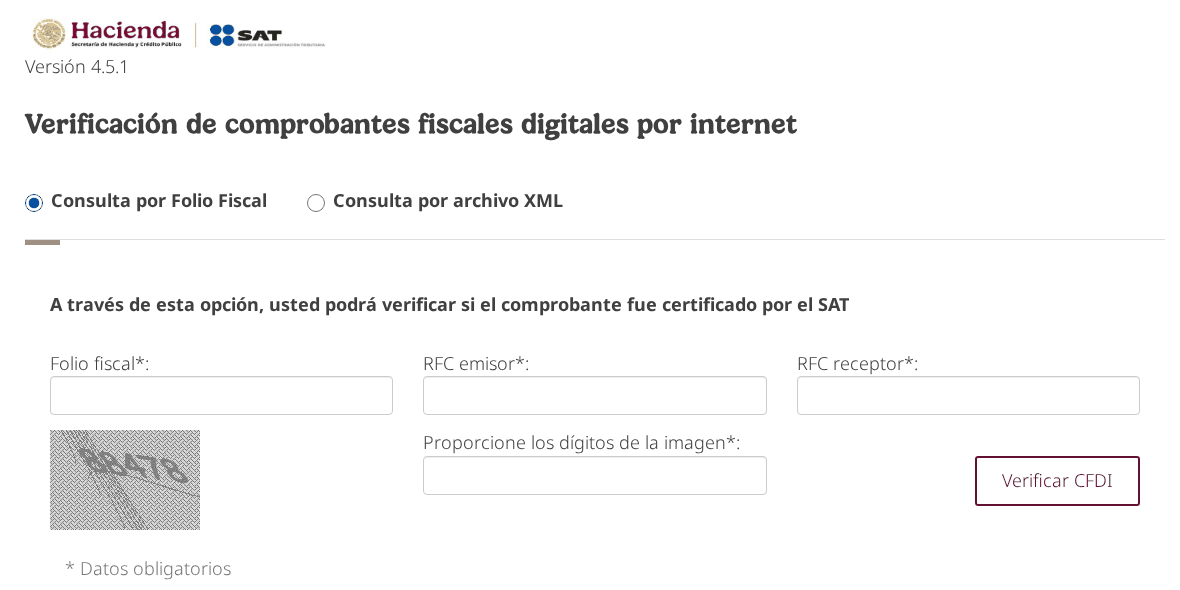
El servicio se llama «Verificación de comprobantes fiscales digitales por internet» y está en verificacfdi.facturaelectronica.sat.gob.mx. No pide e.firma ni Contraseña: cualquiera puede consultar un CFDI si tiene sus datos. Tiene dos formas de consulta.
Consulta por folio fiscal
- Entra en verificacfdi.facturaelectronica.sat.gob.mx y deja marcada la pestaña «Consulta por Folio Fiscal».
- Escribe el folio fiscal tal como aparece, con sus guiones.
- Escribe el RFC emisor (el de tu proveedor) y el RFC receptor (el tuyo). En personas morales son 12 caracteres; en personas físicas, 13.
- Escribe los dígitos de la imagen (el captcha).
- Pulsa el botón de búsqueda y revisa el resultado: el estado del CFDI y, si lo hay, el estatus de cancelación.
- Compara lo que muestra el SAT con tu XML: los RFC, los nombres y el total tienen que coincidir. Si algo no coincide, no es el CFDI que te dijeron.
- Guarda o imprime el resultado con su fecha, junto con el XML, en el expediente de esa factura.
Consulta por archivo XML
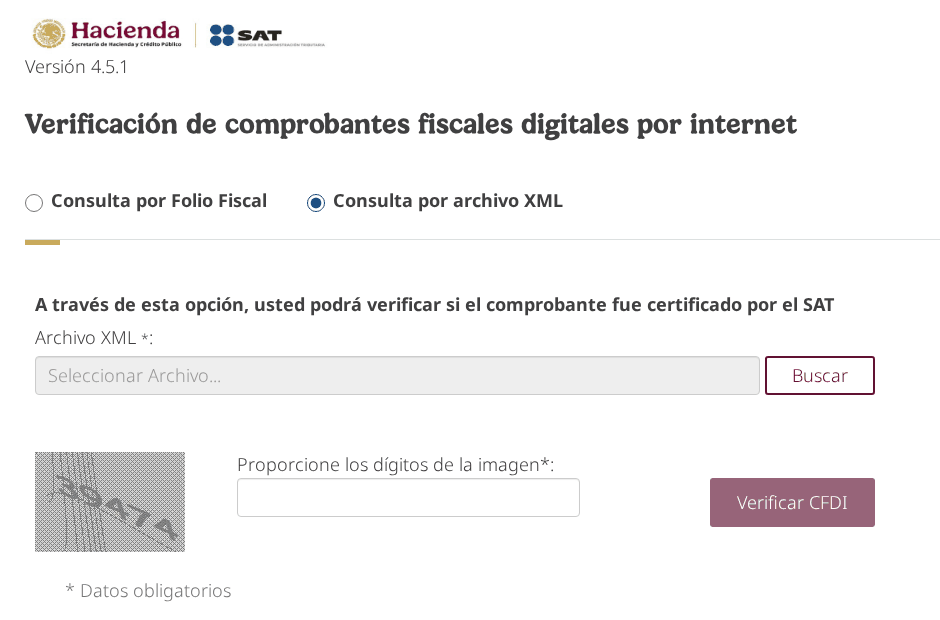
- En el mismo verificador, marca la pestaña «Consulta por archivo XML».
- Selecciona el XML de la factura (el archivo puede pesar hasta 6 MB).
- Escribe el captcha y pulsa el botón de búsqueda. El verificador lee del archivo el folio, los RFC y el total, así que no escribes nada a mano.
Es la forma más segura de no equivocarte con un dígito del folio fiscal.
Desde el código QR
El QR de la representación impresa lleva una dirección del verificador con el folio fiscal, los dos RFC, el total y los ocho últimos caracteres del sello del emisor. Si lo escaneas con la cámara del celular, el verificador se abre con todo puesto y sólo escribes el captcha.
Revisa siempre que la dirección empiece por verificacfdi.facturaelectronica.sat.gob.mx. Un QR que lleva a otra página no es una consulta del SAT.
Si la factura es de retenciones
Los CFDI de retenciones e información de pagos se consultan en otro verificador del SAT: prodretencionverificacion.clouda.sat.gob.mx.
Qué significa cada resultado y qué hacer
| Lo que dice el SAT | Qué significa | Qué hacer |
|---|---|---|
| Vigente | El CFDI existe, fue certificado y no está cancelado | Sigue con la revisión de los datos del receptor y de las listas. Vuelve a consultarlo antes de pagar |
| Vigente, con cancelación en proceso | Tu proveedor pidió cancelarlo y espera tu respuesta | Revisa tu buzón tributario y responde en el Portal del SAT dentro de los tres días hábiles. Si no respondes, se cancela, salvo que ya hubieras rechazado una solicitud anterior o que sea una factura de combustibles. No lo pagues hasta aclararlo |
| Vigente, «Plazo vencido» | Rechazaste la primera solicitud y no respondiste a otra posterior | Según el SAT, sigue vigente. Habla con tu proveedor y deja constancia de por qué lo rechazaste |
| Vigente, solicitud rechazada | Rechazaste la cancelación | Sigue vigente |
| Cancelado | Ya no ampara la operación | No lo registres ni lo pagues con ese CFDI. Si la operación sigue en pie, pide a tu proveedor el CFDI que lo sustituye. Si ya lo habías deducido, revisa con tu contador si toca corregir |
| No encontrado | El SAT no tiene ese folio con esos RFC | Revisa que copiaste bien el folio y los RFC, o consulta con el XML. Si persiste, el comprobante no está timbrado o no es real: pide a tu proveedor el XML correcto |
El estado de un CFDI puede cambiar después de que lo recibes: tu proveedor puede pedir su cancelación meses más tarde. Por eso conviene consultarlo tres veces: al recibirlo, antes de pagarlo y al cierre del mes en que lo registras.
Lo que el verificador no revisa
El verificador te dice si el SAT certificó el CFDI. No compara sus datos con los tuyos ni con lo que compraste. Eso lo revisas tú en el XML.
Los datos del receptor en el CFDI 4.0
Desde el CFDI 4.0, la única versión válida desde el 1 de abril de 2023, la factura lleva tus datos tal como están en el SAT.
| Dato del XML | Qué revisar | Si no cuadra |
|---|---|---|
Rfc del receptor | Que sea el de tu sociedad, no el de otra empresa del grupo ni el genérico XAXX010101000 | Una factura a público en general no identifica a tu empresa: pide una a tu nombre |
Nombre del receptor | Tu nombre o razón social como en tu constancia, sin «S.A. de C.V.» | Pide la sustitución |
DomicilioFiscalReceptor | El código postal de tu domicilio fiscal | Pide la sustitución |
RegimenFiscalReceptor | Tu régimen fiscal, por ejemplo 601 «General de Ley Personas Morales» | Pide la sustitución |
UsoCFDI | El uso que le das: G01 «Adquisición de mercancías», G03 «Gastos en general», I04 «Equipo de cómputo y accesorios»… | El SAT indica corregirlo cancelando y sustituyendo el CFDI. Con S01 «Sin efectos fiscales» no deduces |
Fecha | Que corresponda al ejercicio en que la deduces | Habla con tu contador |
Los datos de tu proveedor también se revisan: su RFC, su nombre y su régimen fiscal tienen que coincidir con los de tu expediente de proveedor.
El método y la forma de pago: PUE o PPD
- PUE (Pago en una sola exhibición): la factura dice que se pagó al emitirla, o antes. La forma de pago tiene que ser la real: transferencia, cheque, tarjeta, efectivo.
- PPD (Pago en parcialidades o diferido): se paga después o en partes. La forma de pago va como 99 «Por definir» y, por cada pago, tu proveedor te tiene que emitir un CFDI con complemento para recepción de pagos (el REP) a más tardar el día 5 natural del mes siguiente al pago. El IVA se acredita cuando está efectivamente pagado.
Qué revisar: que el método sea el que pactaste con tu proveedor (una factura PUE que vas a pagar a 60 días no cuadra), y que de cada PPD que pagas te llegue su complemento de pago con el saldo que queda.
La Carta Porte en los fletes
Si contratas un flete, la factura de tu transportista es un CFDI de ingreso con el complemento Carta Porte, que ampara el servicio y el traslado de la mercancía. Revisa que lo traiga y que el origen, el destino y las mercancías sean los tuyos.
Revisa a tu proveedor en las listas del SAT
Un CFDI vigente no te protege si su emisor está señalado por el SAT.
La lista 69-B (EFOS)
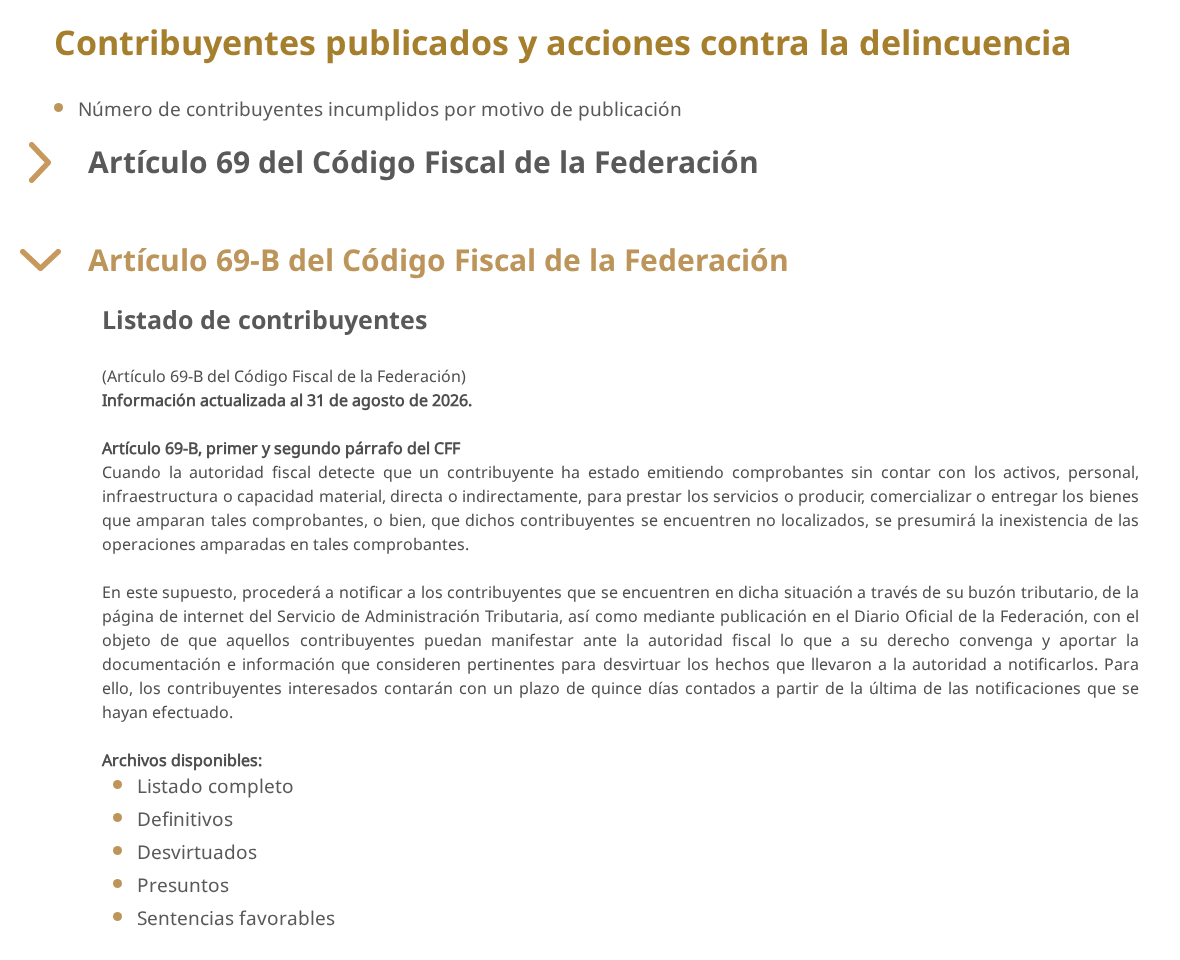
Es la lista de contribuyentes que, según el SAT, emiten comprobantes sin tener activos, personal ni capacidad para hacer lo que facturan (operaciones presuntamente inexistentes). Hay presuntos, definitivos, desvirtuados y con sentencia favorable.
- Entra en Datos Abiertos del SAT (
sat.gob.mx/minisitio/DatosAbiertos/contribuyentes_publicados.html), apartado del artículo 69-B. - Descarga el listado completo (archivo CSV) y busca el RFC de tu proveedor. Mira la fecha de actualización: el 1 de octubre de 2026 decía «al 31 de agosto de 2026».
- Si aparece como presunto, habla con tu contador y reúne desde ya las pruebas de que la operación fue real: contrato, órdenes de compra, entregas, pagos.
- Si aparece como definitivo, sus CFDI no producen efecto fiscal alguno. Tienes 30 días desde la publicación para demostrar ante el SAT que recibiste los bienes o servicios o para corregir con una declaración complementaria.
Ojo con las listas antiguas de omawww.sat.gob.mx/cifras_sat/: siguen en línea, pero no están al día. Usa las de Datos Abiertos.
La lista de comprobantes falsos (artículo 49 Bis)
Desde la reforma del Código Fiscal publicada el 7 de noviembre de 2025 (vigente en 2026), un CFDI que no ampara una operación real es falso. El SAT publica en su Portal y en el Diario Oficial de la Federación a los emisores cuyos CFDI considera falsos. Si recibiste facturas suyas, tienes 30 días naturales desde la publicación en el Diario Oficial para corregir tus declaraciones con una complementaria. Si no lo haces, el SAT te restringe temporalmente tu propio certificado de sello digital: dejas de poder facturar.
No hay un archivo descargable como el de la 69-B: se sigue en el Diario Oficial y en el Portal del SAT.
Las listas del artículo 69
En Datos Abiertos también están las listas del artículo 69: contribuyentes con créditos firmes o exigibles, no localizados, con certificado de sello sin efectos, cancelados y otras. No hacen que el CFDI deje de valer, pero te avisan de un proveedor con problemas.
Si tu proveedor quiere cancelar un CFDI
Cuando la cancelación necesita tu aceptación:
- Te llega un mensaje al buzón tributario.
- Tienes tres días hábiles desde que recibes la solicitud para aceptar o rechazar en el Portal del SAT.
- Si no respondes, el SAT da la cancelación por aceptada, salvo que ya hubieras rechazado una solicitud anterior de ese CFDI o que sea una factura de combustibles, que necesita tu aceptación expresa.
- Si la operación sigue en pie, tu proveedor emite un CFDI nuevo relacionado con el cancelado (sustitución).
Tu proveedor puede cancelar sin tu aceptación, entre otros casos, los CFDI de hasta $1,000.00, los de egreso (notas de crédito), los de traslado, los emitidos a público en general o a residentes en el extranjero, y cualquiera que cancele dentro del día hábil siguiente a emitirlo. El complemento de pago y las facturas de combustibles sí necesitan tu aceptación aunque no pasen de $1,000.00.
El plazo máximo para cancelar es el mes en que el emisor presenta su declaración anual del ejercicio en que expidió el CFDI. Una factura de 2026 se puede cancelar, con tu aceptación, hasta la primavera de 2027.
Activa los avisos de tu buzón tributario. Si nadie lo revisa, una solicitud de cancelación pasa en silencio y el CFDI se cancela aunque ya esté registrado en tu contabilidad.
Plazos que importan a quien recibe
| Qué | Plazo | Norma |
|---|---|---|
| Responder a una solicitud de cancelación | 3 días hábiles; si callas, aceptas | RMF 2.7.1.34 y CFF 12 |
| Cancelación sin tu aceptación por el plazo | Dentro del día hábil siguiente a la emisión | RMF 2.7.1.35 fr. IX |
| Último mes para cancelar un CFDI | El mes de la declaración anual del ejercicio en que se emitió | CFF 29-A |
| Complemento de pago de un PPD | A más tardar el día 5 natural del mes siguiente al pago | RMF 2.7.1.32 |
| Tener el CFDI para deducir | A más tardar el día en que debes presentar la declaración; con fecha del ejercicio | LISR 27 fr. XVIII |
| Corregir tras la lista 69-B | 30 días hábiles desde la publicación | CFF 69-B y 12 |
| Corregir tras la lista de comprobantes falsos | 30 días naturales desde el Diario Oficial | CFF 49 Bis fr. X |
Los días hábiles no cuentan sábados, domingos, los festivos del artículo 12 del Código Fiscal ni las vacaciones generales del SAT.
Qué pasa si deduces un CFDI que no es válido
- Si no reúne un requisito o trae datos distintos de los que piden las normas, lo que ampara no se puede deducir ni acreditar (Código Fiscal, artículo 29-A).
- Si está cancelado, ya no ampara la operación: pide el CFDI que lo sustituye.
- Si el emisor está en la lista 69-B como definitivo y no corriges en 30 días, el SAT puede determinarte el impuesto que dejaste de pagar, y esas operaciones se consideran simuladas a efectos penales.
- Si el emisor está en la lista de comprobantes falsos y no corriges en 30 días naturales, además te restringen el certificado de sello digital.
Validar al recibir y antes de pagar no sustituye las pruebas de que la operación fue real (contratos, entregas, pagos), pero te avisa a tiempo.
Cómo validar muchos CFDI al mes
El verificador es uno a uno y con captcha. Si recibes cientos de facturas al mes, estas son las opciones:
| Opción | Qué hace | Límites |
|---|---|---|
| Verificador web del SAT | Un CFDI cada vez, por folio o por XML | Captcha en cada consulta; no guarda historial |
| Herramienta de validación masiva del SAT | Aplicación del SAT para validar varios comprobantes a partir de un archivo | La lanzas tú cada vez; no revisa listas ni datos del receptor |
| Consulta y descarga de facturas recibidas en el Portal del SAT | Ves los CFDI que el SAT tiene a tu nombre y su estado; la descarga masiva te los baja en XML | Con tu e.firma o tu Contraseña; no los cruza con tu contabilidad |
| Servicio de consulta del SAT | El servicio público que usa el software para consultar el estado de un CFDI | Lo usa un programa, no una persona |
| Software de cuentas por pagar | Consulta el estado, cruza las listas y la orden de compra y avisa de las cancelaciones | Depende del software y de cómo se configure |
Sea cual sea la opción, conserva el XML durante cinco años, como el resto de tu contabilidad.
Si validas muchas facturas al mes: Nexito Financial Suite
Esta guía explica cómo hacerlo con las herramientas del SAT. Si en tu empresa entran cientos de facturas de proveedores al mes, Nexito Financial Suite es el software de cuentas por pagar que las trabaja por ti antes de que lleguen a tu ERP. No emitimos CFDI ni somos PAC: trabajamos las facturas que recibes.
Lo que hace hoy: lee la representación impresa en PDF, la foto desde el celular y el PDF de la factura de tu proveedor extranjero; comprueba el dígito verificador del RFC, que la factura venga a nombre de tu sociedad, que cuadren los montos y que no esté duplicada; cruza cada factura con su orden de compra, la pasa por su circuito de aprobación y la deja en SAP preliminar o contabilizada, con bloqueo de pago o sin él. Lo que la IA no tiene claro va a una cola de revisión: nada se registra a ciegas.
Lo que se activa en tu implementación: la lectura del XML del CFDI 4.0; la consulta del estado de cada CFDI en el SAT al llegar, antes de pagar y al cierre, con aviso de las cancelaciones en proceso; el cruce de tus proveedores con la lista 69-B y la de comprobantes falsos; la revisión del receptor y el uso del CFDI; el control de los complementos de pago de tus facturas PPD; y las facturas de proveedores extranjeros en su idioma y su moneda. La validación oficial sigue siendo la del SAT, y las cancelaciones las respondes tú en su portal.
Lo que hace en tu empresa, paso a paso, en Financial Suite en México.
Preguntas frecuentes
- Consulta su folio fiscal, el RFC del emisor y el tuyo en el verificador de CFDI del SAT (verificacfdi.facturaelectronica.sat.gob.mx). Si sale «Vigente», el SAT la certificó y no está cancelada. Después revisa en el XML que tus datos y el uso del CFDI sean los correctos, y que tu proveedor no esté en la lista 69-B.
- No. El PDF es la representación impresa y sólo presume que el CFDI existe. Lo que vale es el XML: es el que se consulta, el que se guarda y el que revisa el SAT. Con los datos del PDF puedes consultar el estado, pero pide siempre el XML.
- En el verificador del SAT: el estado sale como «Cancelado». Si sale «Vigente» con una cancelación en proceso, tu proveedor la quiere cancelar y espera tu respuesta en el Portal del SAT.
- Que el SAT no tiene un CFDI con ese folio y esos RFC. Lo más habitual es un dígito mal copiado: vuelve a consultar con el XML. Si sigue sin aparecer, el comprobante no está timbrado: pídele a tu proveedor el XML correcto y no lo registres mientras tanto.
- Tres días hábiles desde que recibes la solicitud en tu buzón tributario. Respondes en el Portal del SAT. Si no respondes a la primera solicitud, la cancelación se da por aceptada; si ya la habías rechazado, tu silencio ante las siguientes no la cancela. Las facturas de combustibles necesitan siempre tu aceptación expresa.
- No. El verificador del SAT es público: sólo pide el folio fiscal, los dos RFC y el captcha. La e.firma o la Contraseña te hacen falta para responder a una cancelación y para consultar o descargar en el Portal las facturas que recibiste.
- El verificador web es uno a uno. El SAT tiene una herramienta de validación masiva y, con tu e.firma o tu Contraseña, la consulta y la descarga de las facturas recibidas. Para revisar cientos al mes con su estado, las listas y la orden de compra, se usa software de cuentas por pagar.
- Descarga el listado completo del artículo 69-B en Datos Abiertos del SAT y busca su RFC. Mira la fecha de actualización del listado. Si aparece como definitivo, sus CFDI no producen efecto fiscal: tienes 30 días desde la publicación para demostrar la operación o corregir.
- Pídele que lo corrija: según la guía de llenado del SAT, se cancela y se emite un CFDI que lo sustituye con el uso correcto. Mientras tanto, consulta con tu contador cómo registrarlo.
Fuentes
- Cámara de Diputados Código Fiscal de la Federación (última reforma DOF 09-04-2026), artículos 12, 29, 29-A, 49 Bis y 69-B Consultada el
- Cámara de Diputados Ley del Impuesto sobre la Renta (última reforma DOF 01-04-2024), artículo 27, fracción XVIII Consultada el
- Cámara de Diputados Ley del Impuesto al Valor Agregado, artículo 5, fracción III Consultada el
- SAT Resolución Miscelánea Fiscal para 2026 (DOF 28-12-2025), reglas 2.7.1.4, 2.7.1.29, 2.7.1.32 a 2.7.1.35 y 2.7.7.1.1 Consultada el
- DOF Primera Resolución de Modificaciones a la Resolución Miscelánea Fiscal para 2026 (09-07-2026) Consultada el
- SAT Preguntas frecuentes y escenarios de cancelación 2026 (25-08-2026) Consultada el
- SAT Guía de llenado del CFDI, Anexo 20, revisión 3 (16-01-2026) Consultada el
- SAT Verificación de comprobantes fiscales digitales por internet (versión 4.5.1) Consultada el
- SAT Servicio de consulta del estado de un CFDI (ConsultaCFDIService) Consultada el
- SAT Verificación de CFDI de retenciones Consultada el
- SAT Datos Abiertos, contribuyentes publicados (artículos 69 y 69-B) Consultada el
Los datos de los ejemplos son supuestos, no de clientes. Si ves un dato que ya no está al día, escríbenos a info@nexito.tech y lo corregimos con la fecha del cambio.
Quién escribe esta guía
Adrián Martín Toro, fundador de Nexito y consultor SAP. Construye Nexito Financial Suite y Nexito Document Manager, y es quien te atiende en la demo.
Nexito Financial Suite en México
Qué hace hoy, qué se activa en tu implementación y cómo encaja con tu ERP, en su página de México.