Guía · México
Cómo validar el RFC de un proveedor y revisarlo en la lista 69-B
Validar el RFC de un proveedor es comprobar en el SAT que está registrado y que su nombre y su código postal coinciden, y buscarlo después en la lista 69-B y en las demás listas del SAT antes de darlo de alta y antes de pagarle.
- Escrito por
- Adrián Martín Toro, fundador de Nexito y consultor SAP
- Publicado el
- Actualizado el
Esta guía te lleva paso a paso con las herramientas públicas del SAT, qué significa cada resultado y qué hacer si tu proveedor aparece en una lista.
Datos de esta guía. Normas y portales consultados el 6 de octubre de 2026: Código Fiscal de la Federación (última reforma DOF 09-04-2026), Resolución Miscelánea Fiscal para 2026 y sus modificaciones hasta la tercera (DOF 02-10-2026), y los listados del SAT con su fecha de actualización. Si cambia una regla o una lista, la actualizamos con la fecha.
La respuesta corta: qué es validar el RFC de un proveedor
Antes de darle de alta y antes de pagarle, a un proveedor se le revisan tres cosas, cada una en un sitio distinto:
- Que su RFC existe y es suyo. Que está registrado en el SAT y que el nombre y el código postal de su domicilio fiscal son los que te dio. Se comprueba en el validador de RFC del SAT y en su constancia de situación fiscal.
- Que el SAT no lo ha señalado. Que no está en la lista 69-B (los EFOS, empresas que facturan operaciones simuladas) ni en la de comprobantes falsos. Se comprueba en las listas que publica el SAT.
- Que no tiene otros focos rojos. No localizado, créditos fiscales firmes o exigibles, certificado de sello sin efectos: las listas del artículo 69. No anulan sus facturas, pero te avisan.
Un «RFC válido» sólo responde a la primera. No te dice si tu proveedor está al corriente, si puede facturar ni si está en una lista.
Qué revisar y dónde
| Qué revisar | Dónde | Qué necesitas | Cuándo |
|---|---|---|---|
| Que el RFC está registrado | Validador de RFC del SAT | El RFC | Al darlo de alta |
| Que el nombre y el código postal coinciden | Validador de RFC del SAT | RFC, nombre sin régimen societario, código postal | Al darlo de alta y si cambia de domicilio |
| Sus datos fiscales: régimen, domicilio, situación | Su constancia de situación fiscal (con QR) | Que te la mande en PDF | Al darlo de alta y cada año |
| Que no está en la lista 69-B | Portal del SAT o Datos Abiertos | El RFC | Al darlo de alta, antes de pagar y cada vez que se actualiza la lista |
| Que no está en la lista de comprobantes falsos | Portal del SAT y Diario Oficial de la Federación | El RFC | Cuando se publica |
| Que no está en las listas del artículo 69 | Datos Abiertos del SAT | El RFC | Al darlo de alta y cada trimestre |
| Que está al corriente de sus obligaciones | Su opinión del cumplimiento | Que te la mande o que la haya hecho pública | Al darlo de alta y en contratos grandes |
| Que cada factura existe y está vigente | Verificador de CFDI del SAT | El XML | Con cada factura (Cómo validar un CFDI recibido ante el SAT, paso a paso) |
Antes de empezar: lo que necesitas
- El RFC del proveedor, sin espacios ni guiones. Una persona moral tiene 12 caracteres (3 letras, la fecha de constitución en formato AAMMDD y una homoclave de 3); una persona física, 13 (4 letras, la fecha de nacimiento y la homoclave). El último carácter de la homoclave es un dígito verificador: un error al copiar suele romperlo.
- Su nombre o razón social tal como está en el SAT, sin el régimen societario. «Empaques y Cartones Xocomilpa», no «Empaques y Cartones Xocomilpa, S.A. de C.V.».
- El código postal de su domicilio fiscal, a 5 dígitos.
- Su constancia de situación fiscal en PDF, reciente. Pídela en PDF, no en foto: el código QR te deja comparar sus datos con los que tiene hoy el SAT.
Ejemplo que usamos en la guía (datos inventados): tu empresa, Distribuidora Cantolinda del Bajío, S.A. de C.V., da de alta como proveedor a Empaques y Cartones Xocomilpa, S.A. de C.V., RFC ECX110314CE2, que le venderá cajas de cartón. Son datos de ejemplo: para tus pruebas usa el RFC real de tu proveedor.
Paso a paso en el validador de RFC del SAT
El servicio se llama «Valida en línea RFC’s uno a uno o de manera masiva hasta 5 mil registros». Según la guía del propio SAT (enero de 2023), no hace falta Contraseña ni e.firma.
Un RFC cada vez
- Abre el validador de RFC del SAT: en sat.gob.mx busca «Validación del RFC» o «Verifica si estás registrado en el RFC». Comprueba que la dirección sea del SAT (termina en
sat.gob.mx) antes de escribir nada. - Escribe el código de la imagen (el captcha). Distingue mayúsculas y minúsculas.
- Escribe el RFC de tu proveedor.
- Si quieres comprobar también su nombre y su código postal, marca la casilla de la izquierda y escribe el nombre o razón social sin el régimen societario (en personas físicas, nombre, primer apellido y segundo apellido) y el código postal a 5 dígitos.
- Da clic en Consultar RFC.
- Si todo coincide, el SAT lo dice; si no, te indica qué dato no coincide. Da clic en Imprimir y guarda el resultado con su fecha en el expediente del proveedor.
Muchos RFC a la vez: la validación masiva
Si tienes que revisar tu catálogo de proveedores completo, el mismo servicio acepta un archivo de hasta 5,000 RFC.
Prepara un archivo de texto plano (.txt) en UTF-8, sin encabezados, con el pipe (
|) como separador y estas columnas: número de registro, RFC, nombre o razón social y código postal. Sin espacios dentro del RFC.1|ECX110314CE2|EMPAQUES Y CARTONES XOCOMILPA|76246 2|CTA170508TV6|CONSULTORES TEPOZMIRA ASOCIADOS|76000En el validador, da clic en Validación masiva de RFC, después en Seleccionar archivo y en Validar.
Descarga el resultado: es otro archivo de texto con tus cuatro columnas y una quinta con el resultado de cada fila.
Qué significa cada resultado y qué hacer
| Lo que dice el SAT | Qué significa | Qué hacer |
|---|---|---|
| RFC, nombre y código postal válidos («Los datos proporcionados son válidos para recibir facturas») | El RFC está registrado y los datos coinciden | Sigue con las listas. Guarda el resultado en el expediente |
| RFC inválido («RFC no se encuentra registrado») | El SAT no tiene ese RFC | Revisa que lo copiaste bien (12 o 13 caracteres, sin espacios). Si persiste, pide a tu proveedor su constancia de situación fiscal y no lo des de alta hasta aclararlo |
| RFC válido, nombre no coincide | El RFC existe, pero a otro nombre o escrito distinto | Quita el régimen societario y compara con la constancia letra por letra. Si sigue sin coincidir, el RFC puede no ser de tu proveedor |
| RFC válido, código postal no coincide | Cambió de domicilio o te dio otro | Pídele la constancia actualizada |
| RFC válido, nombre y código postal no coinciden | Los datos no son los suyos | No lo des de alta hasta aclararlo |
Inválido con XAXX010101000 o XEXX010101000 | Son RFC genéricos (público en general y extranjeros), no de una empresa | Un proveedor nacional tiene que darte su propio RFC |
Lo que un «RFC válido» no te dice:
- Que tu proveedor pueda facturar: eso depende de su certificado de sello digital, que se ve al verificar cada CFDI.
- Que esté al corriente de sus obligaciones: eso lo dice su opinión del cumplimiento.
- Que no esté en una lista del SAT: eso se revisa en las listas.
- Que la operación sea real: eso lo demuestran tus contratos, pedidos, entregas y pagos.
La constancia de situación fiscal y la opinión del cumplimiento
- Constancia de situación fiscal. Tu proveedor la descarga del Portal del SAT con su Contraseña o su e.firma. Trae su RFC, su nombre, su domicilio fiscal, su régimen y sus obligaciones. Escanea el código QR con la cámara del celular: debe abrir una página cuya dirección termine en
.sat.gob.mxcon los mismos datos. Si el QR lleva a otro sitio o los datos no coinciden, la constancia no es confiable. - Opinión del cumplimiento de obligaciones fiscales. Te dice si, para el SAT, tu proveedor está al corriente. Pídesela en PDF o, si la hizo pública, consúltala en el Portal del SAT con su RFC. Es habitual pedirla en el alta y en contratos de monto alto.
Revisa a tu proveedor en la lista 69-B (EFOS)
La lista del artículo 69-B del Código Fiscal es la de los contribuyentes que, según el SAT, emiten facturas sin tener activos, personal, infraestructura o capacidad material para hacer lo que facturan, o que están no localizados. Se les llama EFOS (empresas que facturan operaciones simuladas); a quienes usan sus facturas, EDOS (empresas que deducen operaciones simuladas).
Al 31 de agosto de 2026, el listado completo tenía 14,837 contribuyentes: 12,036 definitivos, 794 presuntos, 340 desvirtuados y 1,667 con sentencia favorable.
Cómo buscarlo
- Entra en el Portal del SAT, en Publicaciones artículo 69-B y 69-B Bis del Código Fiscal de la Federación, pestaña 69-B. Hay un archivo por situación: Presuntos, Definitivos, Desvirtuados y Sentencia favorable. El SAT indica que la información es pública y no pide Contraseña ni e.firma.
- O descarga el Listado completo en Datos Abiertos del SAT (
sat.gob.mx/minisitio/DatosAbiertos/contribuyentes_publicados.html). Mira la fecha de actualización: el 6 de octubre de 2026 decía «al 31 de agosto de 2026». - Abre el archivo (CSV) y busca el RFC de tu proveedor, no su nombre: los nombres cambian y se escriben de muchas formas.
- Si aparece, mira la columna Situación del contribuyente y las fechas de publicación en la página del SAT y en el Diario Oficial de la Federación. Las vas a necesitar para contar el plazo.
- Guarda la búsqueda con su fecha en el expediente del proveedor, aparezca o no.
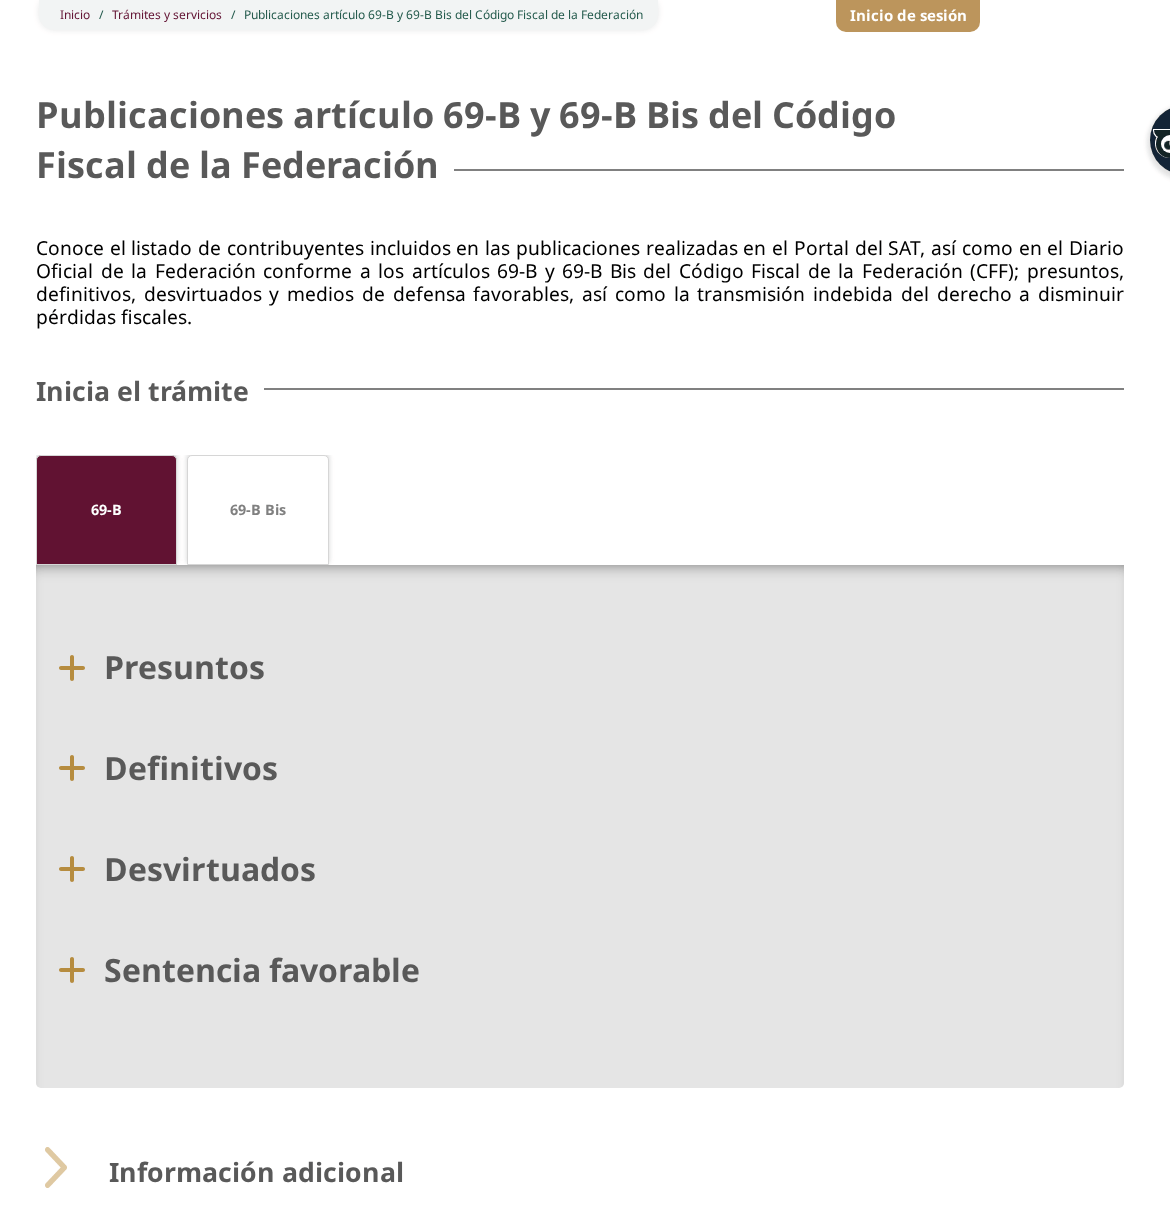
Qué significa cada situación y qué hacer
| Situación | Qué significa | Qué hacer |
|---|---|---|
| Presunto | El SAT presume que sus operaciones no existen. Tiene 15 días hábiles para desvirtuarlo (y puede pedir una sola prórroga de 5). Todavía no hay efecto general sobre sus facturas | Habla con tu contador. Reúne desde ya las pruebas de que la operación fue real: contrato, órdenes de compra, entregas, pagos. Decide con él si sigues comprando mientras se resuelve |
| Definitivo | No lo desvirtuó. Sus facturas «no producen ni produjeron efecto fiscal alguno», también las que ya tienes | Tienes 30 días hábiles desde la publicación (si la del Portal del SAT y la del Diario Oficial difieren, desde la primera) para demostrar ante el SAT que recibiste los bienes o servicios o para corregir con declaraciones complementarias. No lo des de alta y consulta con tu contador antes de pagarle o de deducir sus facturas |
| Desvirtuado | Desvirtuó ante el SAT los hechos que le imputaba | Sale del problema. Guarda la publicación como prueba |
| Sentencia favorable | Una resolución o sentencia firme, de un recurso o de un juicio, dejó sin efectos la resolución del SAT | Guarda la publicación y consulta con tu contador cómo te afecta |
Si tu proveedor sale como definitivo: el plazo de 30 días
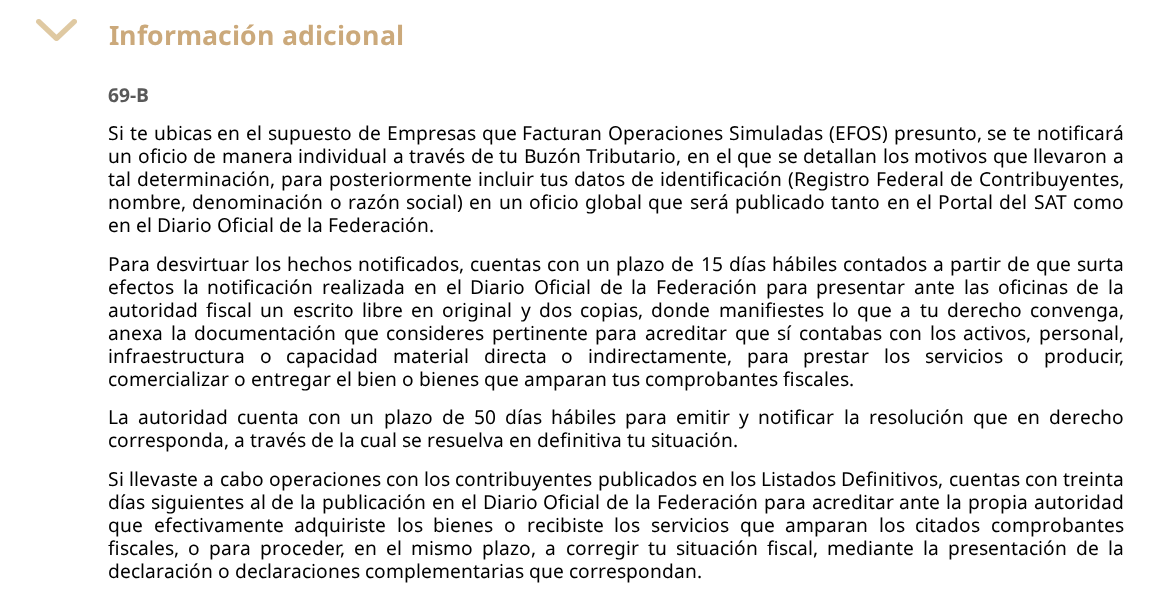
Quien dio cualquier efecto fiscal a las facturas de un definitivo (las dedujo o acreditó su IVA) tiene treinta días siguientes a la publicación del listado para una de dos cosas (Código Fiscal, artículo 69-B):
- Acreditar ante el SAT que efectivamente adquirió los bienes o recibió los servicios. Se hace con el trámite que indica la Resolución Miscelánea (regla 2.9.18, ficha 83/CFF). El SAT puede pedirte más información (10 días, ampliables otros 10) y resuelve en un plazo de 30 días.
- Corregir tu situación fiscal con la declaración o declaraciones complementarias que correspondan.
Cómo se cuentan los días. Son días hábiles: no cuentan sábados, domingos, los festivos del artículo 12 del Código Fiscal (entre ellos el 16 de septiembre y el tercer lunes de noviembre), los días que el SAT declara inhábiles en la Resolución Miscelánea (en 2026, el 2 y el 3 de abril) ni sus vacaciones generales. El SAT, en su página, cuenta desde la publicación en el Diario Oficial de la Federación; la Resolución Miscelánea habla de la publicación en el Diario Oficial y en el Portal del SAT. Como el SAT publica primero en su Portal y semanas después en el Diario Oficial (en 2025 y 2026, entre 4 y 12 semanas), para ir seguro haz tus cuentas desde la publicación en el Portal. Si vas a corregir con declaraciones complementarias, no descuentes las vacaciones del SAT: para presentar declaraciones el Código Fiscal las cuenta como días hábiles.
Ejemplo. El SAT publica a tu proveedor como definitivo en su Portal el lunes 7 de septiembre de 2026 y en el Diario Oficial el jueves 22 de octubre de 2026. Contando desde el Portal, sin fines de semana y sin el 16 de septiembre, el día 30 hábil es el martes 20 de octubre de 2026, dos días antes de que salga el Diario Oficial: por eso conviene revisar el Portal y no esperar al Diario Oficial. Contando desde el Diario Oficial (sin el 16 de noviembre), sería el viernes 4 de diciembre de 2026.
Si no lo haces en plazo, el SAT puede determinarte el impuesto que corresponda, esas operaciones se consideran simuladas a efectos de los delitos fiscales y, además, puede restringirte temporalmente tu propio certificado de sello digital (Código Fiscal, artículo 17-H Bis, fracción V): no podrás facturar hasta que presentes una solicitud de aclaración (tienes 40 días hábiles; el uso se restablece al día siguiente de presentarla) y, si no la presentas o no aclaras, el SAT puede dejar el certificado sin efectos. Además, el SAT puede publicar tu nombre y tu RFC en las listas del artículo 69 (fracción IX).
Las otras listas del SAT
La lista 69-B Bis no es de proveedores
La 69-B Bis es la de contribuyentes que, según el SAT, transmitieron indebidamente el derecho a disminuir pérdidas fiscales en reestructuras, fusiones, escisiones o cambios de accionistas. No dice nada de si una empresa factura operaciones reales. Al 23 de septiembre de 2026 tenía 3 contribuyentes. Mírala si compras una sociedad o te fusionas con ella, no para dar de alta a un proveedor.
La lista de comprobantes falsos (artículo 49 Bis)
Desde la reforma del Código Fiscal publicada el 7 de noviembre de 2025, el SAT publica en su Portal y en el Diario Oficial a quienes emitieron CFDI falsos. Si recibiste facturas suyas, tienes 30 días naturales desde la publicación en el Diario Oficial para corregir con una complementaria; si no, te restringen el certificado de sello digital. Lo explicamos con detalle en Cómo validar un CFDI recibido ante el SAT, paso a paso.
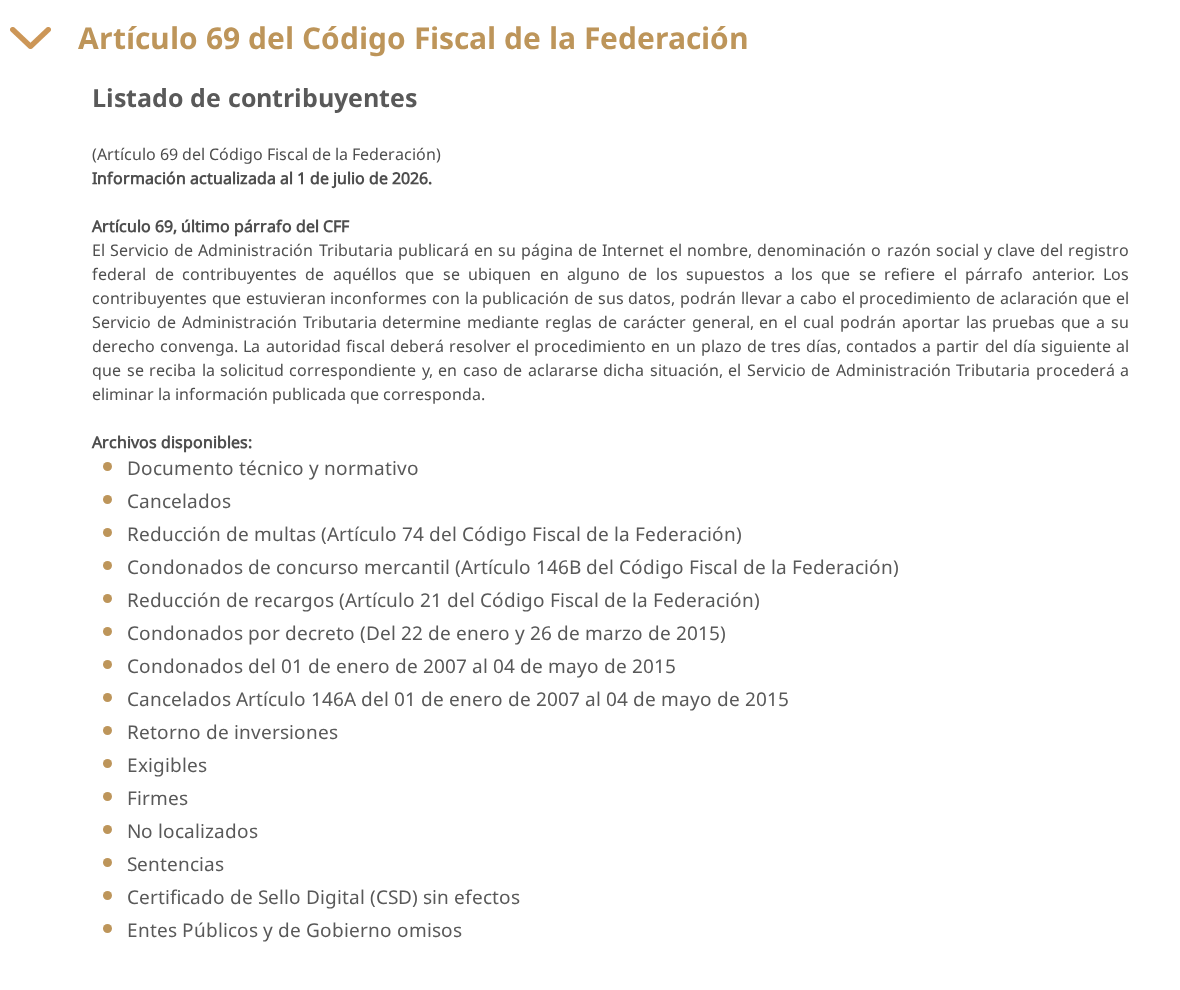
Las listas del artículo 69
En Datos Abiertos del SAT, apartado del artículo 69, hay un archivo por supuesto: no localizados, créditos firmes, créditos exigibles, cancelados, certificado de sello digital sin efectos, sentencias por delito fiscal, condonados y entes públicos omisos, entre otros. El 6 de octubre de 2026 estaban actualizadas «al 1 de julio de 2026»; el SAT las pone al día cada trimestre.
- No hacen que las facturas de tu proveedor dejen de valer, pero son focos rojos: un proveedor no localizado o con su certificado de sello sin efectos es el perfil que puede acabar en la 69-B.
- El SAT sólo publica como «no localizados» a quienes, además, incumplen de forma sistemática.
Cuándo volver a revisar
| Momento | Qué revisar |
|---|---|
| Alta del proveedor | Validador de RFC (con nombre y código postal), constancia con QR, 69-B, artículo 69, opinión del cumplimiento |
| Antes de cada pago | Que no haya entrado en la 69-B desde la última revisión |
| Cada vez que el SAT actualiza la 69-B | Todo tu catálogo de proveedores contra el listado completo |
| Cada trimestre | Las listas del artículo 69 |
| Cuando se publica una lista de comprobantes falsos | Tus proveedores contra esa publicación |
| Al cierre del ejercicio | Que ninguna factura que vas a deducir sea de un definitivo |
Validar al dar de alta y antes de pagar no sustituye las pruebas de que la operación fue real, pero te avisa a tiempo para tenerlas listas. Para bajar cada mes las facturas que te emiten tus proveedores y cuadrarlas con tu contabilidad, sigue Cómo consultar y descargar tus facturas recibidas en el SAT.
Si revisas muchos proveedores: Nexito Financial Suite
Esta guía explica cómo hacerlo con las herramientas del SAT. Si en tu empresa entran cientos de facturas de proveedores al mes, Nexito Financial Suite es el software de cuentas por pagar que las trabaja por ti antes de que lleguen a tu ERP. No emitimos CFDI ni somos PAC: trabajamos las facturas que recibes.
Lo que hace hoy: comprueba el dígito verificador del RFC de cada proveedor y que la factura venga a nombre de tu sociedad; si el proveedor no está dado de alta en tu ERP, te lo dice; cruza cada factura con tu maestro de proveedores y con su orden de compra, detecta duplicados, la pasa por su circuito de aprobación por sociedad, monto, centro de costos o proveedor, y la deja en SAP preliminar o contabilizada, con bloqueo de pago o sin él. Lo que la IA no tiene claro va a una cola de revisión: nada se registra a ciegas.
Lo que se activa en tu implementación: el cruce de tus proveedores con la lista 69-B, la de comprobantes falsos (49 Bis) y las del artículo 69; la conexión con el SAT para validar el estatus de cada CFDI; el alta de un proveedor nuevo con los datos de su factura; el expediente de cada proveedor junto a sus facturas, con Document Manager; el aviso si un proveedor cambia de cuenta bancaria; y el bloqueo para pago de las facturas en disputa hasta que se resuelvan. La consulta oficial sigue siendo la del SAT, y las aclaraciones ante el SAT las presentas tú o tu contador.
Lo que hace en tu empresa, paso a paso, en Financial Suite en México.
Preguntas frecuentes
- En el validador de RFC del SAT (en sat.gob.mx, busca «Validación del RFC» o «Verifica si estás registrado en el RFC»): escribes el captcha, su RFC y, si quieres, su nombre sin régimen societario y su código postal, y das clic en «Consultar RFC». Si todo coincide, el SAT lo indica; si no, te dice qué dato no coincide. Después búscalo en la lista 69-B.
- Que está registrado en el SAT y, si los capturaste, que el nombre y el código postal coinciden. No significa que tu proveedor esté al corriente, que pueda facturar ni que no esté en la lista 69-B o en la de comprobantes falsos: eso se revisa aparte.
- Sí. El mismo servicio del SAT acepta un archivo de texto (.txt, UTF-8, separado por pipes, sin encabezados) con hasta 5,000 RFC, con su número, nombre y código postal, y devuelve otro archivo con el resultado de cada uno. Según la guía del SAT, no hace falta Contraseña ni e.firma.
- EFOS son las empresas que facturan operaciones simuladas: las que el SAT publica en la lista del artículo 69-B porque emiten facturas sin activos, personal ni capacidad para hacer lo que facturan, o porque no están localizadas. EDOS son las empresas que deducen esas operaciones simuladas, es decir, los clientes que usan sus facturas.
- Depende de su situación. Si es presunto, todavía no hay efecto general: reúne con tu contador las pruebas de que la operación fue real. Si es definitivo, sus facturas no producen efecto fiscal y tienes 30 días hábiles desde la publicación para demostrar ante el SAT la operación o corregir con complementarias. No cuentan fines de semana, festivos ni los días inhábiles y vacaciones del SAT; si vas a corregir con complementarias, no descuentes las vacaciones del SAT, y si la fecha del Portal y la del Diario Oficial difieren, cuenta desde la primera. Si es desvirtuado o tiene sentencia favorable, guarda la publicación.
- El SAT puede determinarte el impuesto que corresponda, las operaciones se consideran simuladas a efectos de los delitos fiscales y puede restringirte temporalmente tu certificado de sello digital: no podrías facturar hasta presentar una aclaración. Además, el SAT puede publicar tu nombre y tu RFC en las listas del artículo 69 (fracción IX). El plazo es de 30 días hábiles desde la publicación del listado definitivo; si la fecha del Portal del SAT y la del Diario Oficial difieren, cuenta desde la primera, y no descuentes más que fines de semana, festivos y días inhábiles del SAT. Con un proveedor de la lista de comprobantes falsos (artículo 49 Bis) son 30 días naturales desde el Diario Oficial.
- El SAT publica nuevos oficios de presuntos y definitivos a lo largo del año en su Portal y en el Diario Oficial, y los desvirtuados y las sentencias favorables cada trimestre. En Datos Abiertos, el listado completo lleva su fecha de corte: el 6 de octubre de 2026 decía «al 31 de agosto de 2026». Revisa a tus proveedores cada vez que cambie.
- No. La 69-B Bis es la de contribuyentes que transmitieron indebidamente el derecho a disminuir pérdidas fiscales en reestructuras, fusiones, escisiones o cambios de accionistas. Para revisar a un proveedor, la que importa es la 69-B; y, para sus facturas, la de comprobantes falsos del artículo 49 Bis.
- Si es residente en el extranjero y no tiene RFC mexicano, no te emite CFDI: te factura con un documento de su país, y no hay nada que pasar por el validador del SAT. Revisa su número de identificación fiscal en su país y el contrato. El RFC genérico «XEXX010101000» es el que se pone en un CFDI cuando el receptor es extranjero, y el validador lo da por inválido. Si tu proveedor extranjero tiene RFC mexicano, se valida como cualquier otro.
Fuentes
- Cámara de Diputados Código Fiscal de la Federación (última reforma DOF 09-04-2026), artículos 12, 17-H Bis, 49 Bis, 69, 69-B y 69-B Bis Consultada el
- SAT Resolución Miscelánea Fiscal para 2026 (DOF 28-12-2025), reglas 2.1.6, 2.1.24, 2.4.9, 2.9.15, 2.9.16, 2.9.17, 2.9.18 y 2.9.20 Consultada el
- DOF Primera Resolución de Modificaciones a la Resolución Miscelánea Fiscal para 2026 (09-07-2026) Consultada el
- SAT Segunda Resolución de Modificaciones a la Resolución Miscelánea Fiscal para 2026 (DOF 01-10-2026) Consultada el
- SAT Tercera Resolución de Modificaciones a la Resolución Miscelánea Fiscal para 2026 (DOF 02-10-2026) Consultada el
- SAT Publicaciones artículo 69-B y 69-B Bis del Código Fiscal de la Federación Consultada el
- SAT Datos Abiertos, contribuyentes publicados (artículos 69, 69-B y 69-B Bis) Consultada el
- SAT Listado completo de contribuyentes del artículo 69-B del CFF (información al 31-08-2026) Consultada el
- SAT Guía para validación del RFC en línea, de uno en uno o de forma masiva hasta cinco mil registros (enero 2023) Consultada el
Los datos de los ejemplos son supuestos, no de clientes. Si ves un dato que ya no está al día, escríbenos a info@nexito.tech y lo corregimos con la fecha del cambio.
Quién escribe esta guía
Adrián Martín Toro, fundador de Nexito y consultor SAP. Construye Nexito Financial Suite y Nexito Document Manager, y es quien te atiende en la demo.
Nexito Financial Suite en México
Qué hace hoy, qué se activa en tu implementación y cómo encaja con tu ERP, en su página de México.